2024年中国固废处理市场规模增长潜力评估
随着我国工业化、城镇化进程的持续推进,固体废物产生量保持高位运行,固废处理行业在政策驱动、环保需求升级和资本助推下,正迎来结构性增长机遇。中投顾问基于当前政策环境、行业数据及产业链动态,对2024年中国固废处理市场规模的增长潜力进行综合评估。
一、市场现状:规模稳步扩张,细分领域分化明显
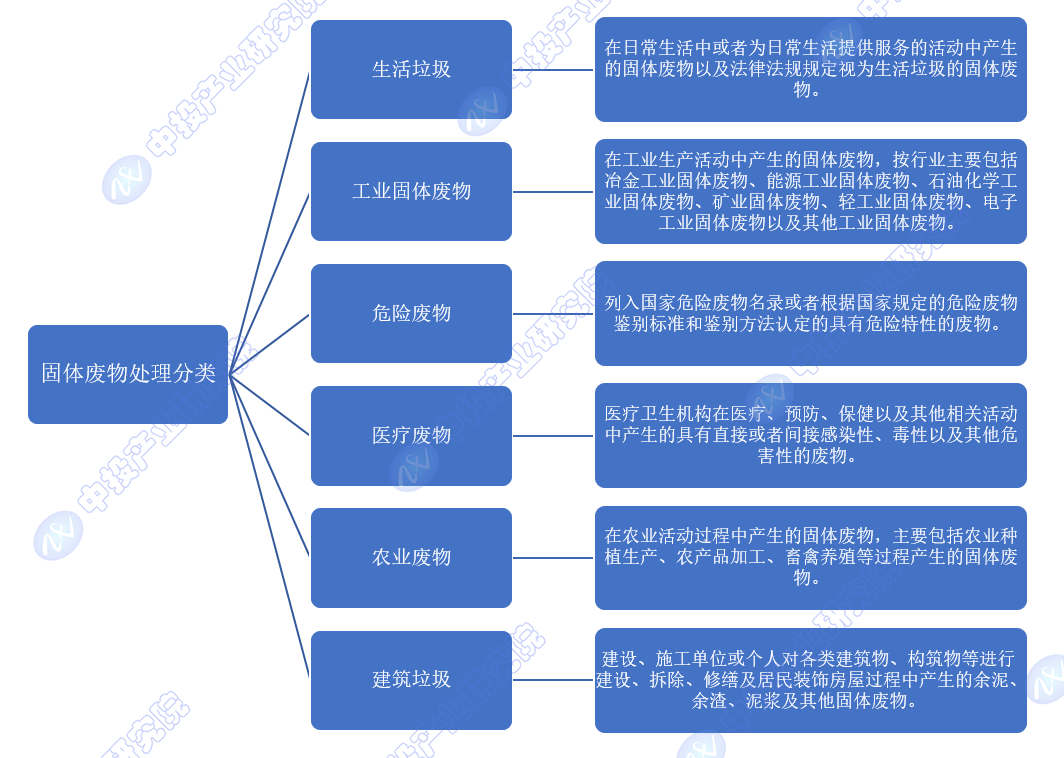
中国固废处理市场涵盖生活垃圾、工业固废、危险废物、建筑垃圾、农业废弃物等多个板块。受益于“无废城市”建设试点、垃圾分类全面推行以及环保督察常态化,固废处理市场规模持续扩大。据中投顾问产业研究院测算,2023年中国固废处理全产业链市场规模已突破万亿元,其中生活垃圾处理占比约35%,工业固废综合利用占比约30%,危废处理占比约15%,其余为建筑垃圾、农业固废等。
从增长动力看,生活垃圾焚烧发电产能仍在释放,但增速较“十三五”期间有所放缓;工业固废综合利用在钢铁、有色、化工等行业循环经济政策推动下保持较快增长;危废处理因监管趋严和处置缺口仍然存在,价格和需求韧性较强。
二、增长潜力驱动因素
- 政策加码:“双碳”目标与“无废城市”建设形成长期利好。2024年,国家层面将继续推进固体废物污染环境防治法配套细则落地,同时废弃物循环利用体系建设加快,预计将带动固废资源化利用投资增长10%以上。
- 补短板需求:部分三四线城市及县域的垃圾焚烧、危废处置设施仍存在缺口,乡镇污水垃圾处理补短板方案延续,释放增量市场空间。
- 资源化转型:从“无害化”向“资源化”“减量化”升级,再生资源回收、动力电池回收、光伏组件回收等新兴固废赛道快速崛起,成为市场新增长点。
- 技术创新:智能分选、厌氧发酵、低温磁化、水泥窑协同处置等技术成熟度提升,降低运营成本,提高处理效率,吸引社会资本进入。
三、2024年市场规模增长预测
中投顾问采用情景分析法,结合宏观经济增长、环保支出增速及项目落地情况,对2024年中国固废处理市场规模进行预测。
- 中性情景:GDP增长5%左右,环保投入保持稳定,固废处理市场规模增速约为8%–10%,整体规模有望达到1.15万亿–1.2万亿元。
- 乐观情景:政策刺激超预期,专项债投向环保领域倾斜,危废和资源化项目加快上马,增速可达12%–15%,规模突破1.25万亿元。
- 保守情景:地方财政压力制约项目进度,工业产废量小幅下降,增速回落至5%–7%,规模约1.1万亿元。
综合判断,2024年固废处理市场实际增速大概率落在8%–10%区间,其中危废处理、工业固废综合利用和再生资源板块增速将高于行业平均。
四、细分领域增长亮点
- 危废处理:监管高压下合法处置需求旺盛,但产能利用率区域不平衡,价格竞争加剧。预计2024年市场规模增速10%–12%。
- 垃圾焚烧:新增项目减少,但存量项目提标改造、热电联产及炉渣飞灰资源化带来二次增长,增速约5%–7%。
- 工业固废:大宗固废综合利用基地建设推动粉煤灰、尾矿、冶金渣等利用率提升,增速约9%–11%。
- 新兴固废:退役动力电池、风电叶片、光伏组件回收进入放量前夜,2024年市场规模基数小但增速超30%,是资本布局的重点。
五、风险与挑战
- 地方财政支付能力受限,部分固废处理费拖欠问题影响企业现金流。
- 危废产能区域性过剩,跨省转移审批壁垒仍存,行业竞争加剧。
- 技术标准体系不完善,资源化产品出路不畅,制约循环经济闭环形成。
- 碳排放核算与环保监管协同不足,可能增加企业合规成本。
六、投资建议
中投顾问认为,2024年固废处理市场仍具备确定性的增长潜力。建议关注以下方向:一是具有整合能力的危废龙头和区域固废平台;二是深耕工业固废资源化利用的技术型企业;三是布局再生资源回收网络与锂电池回收的领先企业;四是提供智能分选、智慧环卫等数字化解决方案的服务商。需警惕应收账款风险和政策落地节奏差异,优选现金流稳健、技术壁垒高的标的。
2024年中国固废处理市场规模将在政策、需求和创新共同驱动下保持中高速增长,全年增速预计为8%–10%,市场规模有望达到1.2万亿元左右。结构上,资源化和新兴固废赛道增长潜力更为突出,行业正从规模扩张向高质量发展转型。
如若转载,请注明出处:http://www.techcentgroup.com/product/54.html
更新时间:2026-10-13 00:31:22